
Un coup de vent dans la nuit, des tuiles au pied de la façade, une tache qui apparaît au plafond. Dans les heures qui suivent une tempête, trois choses comptent : se mettre en sécurité, limiter les dégâts et déclarer le sinistre dans les délais. Une quatrième s’y ajoute : ne pas confier son toit au premier « couvreur » qui sonne à la porte.
Les premières heures : la sécurité d’abord
Attendez la fin de l’alerte avant de sortir constater les dégâts, et restez à distance de la façade : une tuile ou une ardoise déplacée peut encore tomber. Ne montez pas sur le toit. Une couverture mouillée est glissante, et une toiture abîmée par le vent ne porte plus comme avant.
- Un élément menace de tomber sur la rue (souche de cheminée, antenne, tuiles en bord de toit) : appelez les pompiers au 18 ou au 112 et tenez les passants à l’écart.
- L’eau entre dans le logement : placez des récipients, déplacez ou protégez les meubles, et coupez l’électricité dans les pièces où l’eau s’approche des prises ou des luminaires.
- Rien n’est visible : faites quand même le tour de la maison et passez dans les combles. Une tuile soulevée ne se voit pas toujours depuis la rue.
Constater les dégâts sans monter sur le toit
L’essentiel se repère depuis le sol, avec des jumelles ou le zoom d’un téléphone, puis depuis l’intérieur.
- Depuis le sol : tuiles déplacées ou manquantes, ardoises glissées, faîtières descellées, rives arrachées, gouttière décrochée, souche de cheminée fissurée.
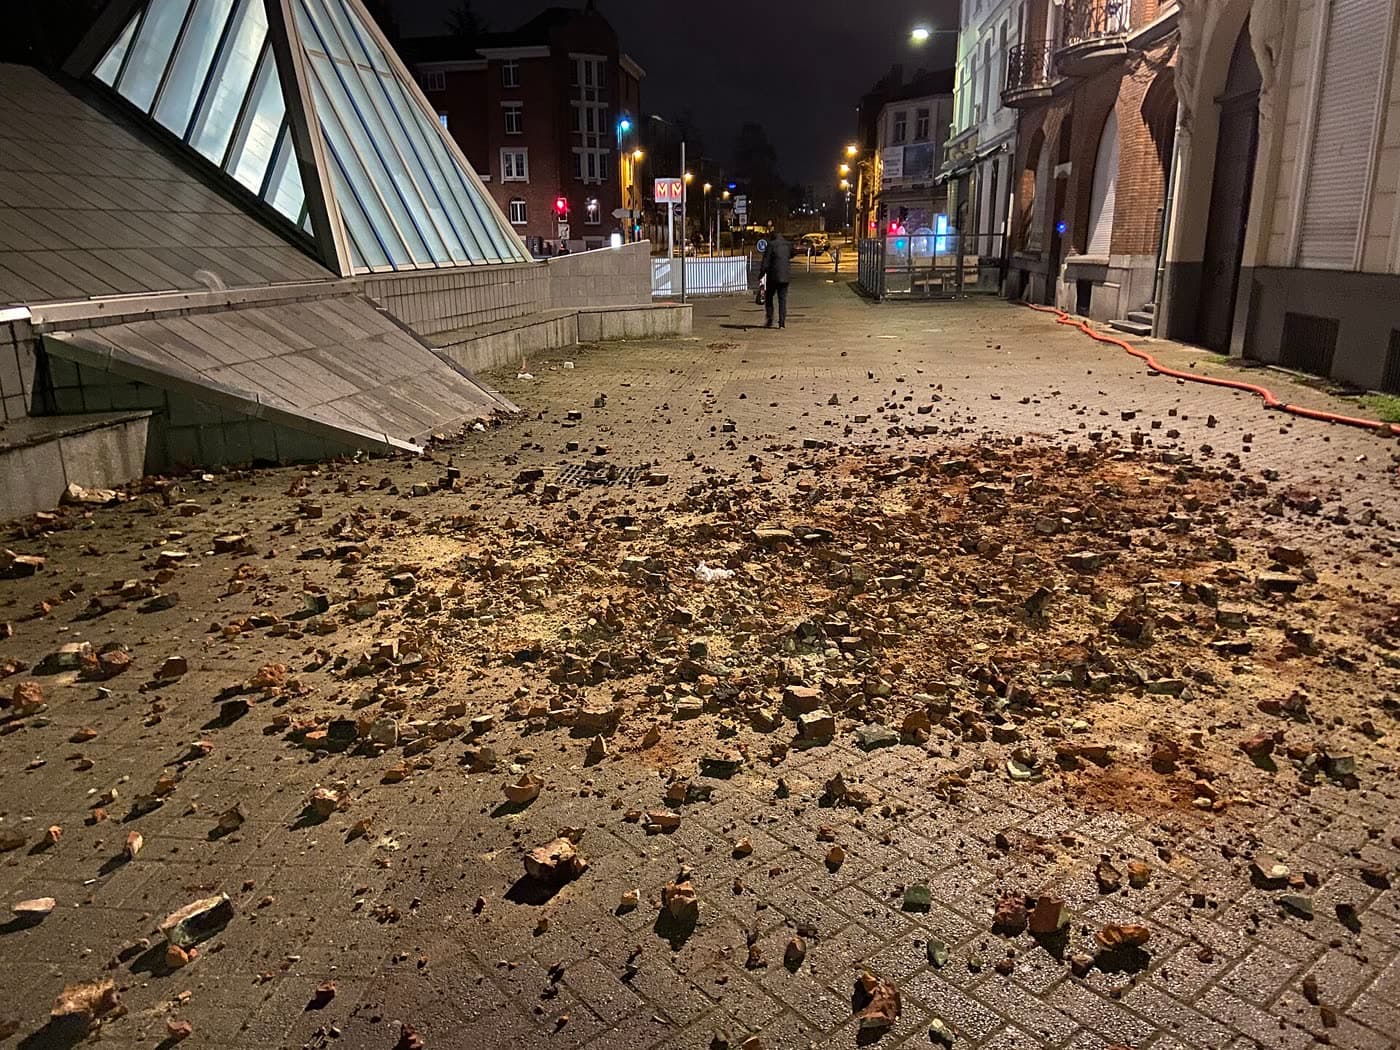
- Au pied des murs : des morceaux de tuile, d’ardoise ou de mortier indiquent qu’un élément s’est cassé plus haut.
- Dans les combles : points de lumière du jour, traces d’eau sur la charpente, isolant mouillé.
- Autour des fenêtres de toit : raccord soulevé, vitrage fêlé, traces d’infiltration sur le cadre.
Photographiez tout avant de déplacer ou de réparer quoi que ce soit, en vue d’ensemble puis en détail. Ces photos servent de preuve pour l’assureur. Le faîtage et les rives sont les parties du toit les plus exposées au vent : nous détaillons leur contrôle dans notre check-list d’automne.
Assurance : ce que couvre la garantie tempête
La garantie tempête est incluse dans tous les contrats d’assurance habitation. Elle couvre les dommages causés par le vent : toiture endommagée ou arrachée, chute d’arbre sur le bâtiment, et dégâts causés à l’intérieur par la pluie entrée par le toit endommagé. Elle s’applique sans arrêté de catastrophe naturelle.
L’assureur vérifie que le vent était d’une force inhabituelle. Les contrats retiennent le plus souvent deux critères : des rafales de plus de 100 km/h relevées par la station météo la plus proche, ou des dégâts constatés sur d’autres bâtiments solides du voisinage. Il peut vous demander une attestation de Météo-France.
Déclarer dans les 5 jours
Vous disposez de 5 jours ouvrés à partir du moment où vous constatez les dégâts. Prévenez l’assureur par téléphone ou depuis votre espace client, puis confirmez par écrit. La déclaration comprend :
- la date et l’heure du sinistre, et l’adresse du bien ;
- la description des dégâts, à l’extérieur et à l’intérieur ;
- les photos prises avant toute intervention ;
- la liste des biens endommagés, avec les factures si vous les avez ;
- un devis de réparation établi par un couvreur ;
- les factures des mesures prises en urgence.
Les mesures conservatoires
Votre contrat vous demande de limiter l’aggravation des dégâts. Sur une toiture, cela veut dire la mettre hors d’eau : bâchage, remise en place ou remplacement provisoire des tuiles. Il n’est pas nécessaire d’attendre le passage de l’expert pour le faire, à condition d’avoir pris des photos avant. Conservez les factures et ne jetez pas les éléments endommagés avant l’expertise. Les réparations définitives, elles, attendent l’accord de l’assureur.
Franchise, vétusté et défaut d’entretien
Une franchise, prévue au contrat, reste à votre charge. L’indemnité peut aussi tenir compte de la vétusté de la couverture. Enfin, un assureur peut réduire ou refuser sa prise en charge s’il estime que les dégâts viennent d’un défaut d’entretien et non du vent. Une toiture contrôlée régulièrement, avec les factures d’entretien à l’appui, écarte cette discussion.
En copropriété et en location
- En copropriété : la toiture est une partie commune. Prévenez le syndic sans attendre : c’est lui qui déclare le sinistre à l’assureur de l’immeuble et qui commande la mise hors d’eau. Déclarez de votre côté, à votre propre assureur, les dégâts subis dans votre logement.
- En location : prévenez le propriétaire ou le gestionnaire, qui déclare les dégâts sur le bâtiment, et votre assureur pour vos biens.
Faux couvreurs : les reconnaître avant de signer
Après chaque coup de vent, des équipes passent de rue en rue et proposent une réparation immédiate. Certaines facturent très cher un travail bâclé, d’autres encaissent un acompte et ne reviennent pas. Les personnes âgées et les maisons dont les dégâts se voient depuis la rue sont les premières visées.
Les signaux d’alerte
- L’artisan se présente sans avoir été appelé : « nous travaillons dans la rue, nous avons vu des tuiles cassées chez vous ».
- Il propose de monter « gratuitement » pour vérifier, puis redescend avec un diagnostic alarmant.
- Il presse de décider tout de suite, avec une remise « valable aujourd’hui ».
- Il n’y a pas de devis écrit, ou seulement un prix global sans détail.
- Il demande un paiement en espèces ou un acompte immédiat.
- Le véhicule n’a pas de marquage, et les documents ne portent ni numéro SIRET ni adresse.
Les vérifications qui prennent cinq minutes
- Le numéro SIREN : l’Annuaire des entreprises indique gratuitement l’activité, l’adresse et la date de création de l’entreprise.
- L’assurance : demandez l’attestation de garantie décennale et de responsabilité civile, en cours de validité.
- L’adresse : une entreprise établie a des locaux, un téléphone fixe et des chantiers que l’on peut voir.
- Le devis : écrit, détaillé, remis avant le début des travaux.
Une entreprise sérieuse se laisse vérifier. Couverture Poirier est installée à Fontenay-sous-Bois depuis 1995, couverte par une garantie décennale et qualifiée RGE Qualibat ; son adresse et son numéro SIREN figurent dans nos mentions légales. Nos chantiers sont visibles sur la page réalisations.
Ce que dit la loi
- Le devis est obligatoire : pour un dépannage, une réparation ou un entretien, le professionnel doit remettre un devis détaillé avant d’intervenir.
- Le démarchage à domicile ouvre un délai de rétractation de 14 jours, et le professionnel ne peut encaisser aucun paiement pendant les 7 jours qui suivent la signature.
- En cas d’urgence, si vous avez vous-même appelé l’artisan, ce délai ne s’applique pas aux travaux strictement nécessaires pour répondre à l’urgence. Tout ce qu’il propose en plus reste soumis aux 14 jours.
- Le démarchage téléphonique est interdit sans votre accord préalable depuis le 11 août 2026. Pour la rénovation énergétique, il est interdit dans tous les cas, y compris par SMS, par courriel et sur les réseaux sociaux. L’amende peut atteindre 75 000 € pour une personne et 375 000 € pour une société.
Un démarchage abusif se signale sur SignalConso, le site de la répression des fraudes. Si vous avez payé un artisan qui a disparu ou si vous avez signé sous la pression, déposez plainte au commissariat ou à la gendarmerie.
Réparer durablement
Une fois l’accord de l’assureur obtenu, la réparation consiste à remplacer les tuiles ou les ardoises à l’identique, à reprendre le faîtage et les rives, et à refixer ou remplacer les gouttières arrachées. Voir nos pages couverture et zinguerie.
C’est aussi l’occasion de contrôler le reste de la toiture : le vent arrache d’abord ce qui tenait déjà mal. Et si une grande partie de la couverture doit être refaite, c’est le moment d’isoler. Voir notre article Isoler sa toiture après la réforme MaPrimeRénov’ : les aides qui restent.
Les bons réflexes à garder sous la main
Après une tempête
- Je ne monte pas sur le toit
- Je photographie les dégâts, dehors et dedans, avant toute intervention
- Je protège l’intérieur et je fais mettre la toiture hors d’eau
- Je déclare le sinistre à mon assureur dans les 5 jours ouvrés
- En copropriété ou en location, je préviens le syndic ou le propriétaire
- Je garde les factures et les éléments endommagés jusqu’à l’expertise
- Je vérifie l’entreprise avant de signer : SIREN, assurance, devis écrit
Questions fréquentes
Combien de temps a-t-on pour déclarer un sinistre tempête ?
5 jours ouvrés à partir du moment où vous constatez les dégâts. Si l’événement est reconnu catastrophe naturelle, par exemple en cas d’inondation, le délai est de 30 jours après la publication de l’arrêté au Journal officiel.
Faut-il attendre l’expert avant de faire bâcher ?
Non. La mise hors d’eau est une mesure conservatoire que le contrat vous demande de prendre. Prenez des photos avant, gardez la facture et conservez les éléments endommagés.
Le vent n’a pas atteint 100 km/h : suis-je couvert ?
Cela dépend de votre contrat. Beaucoup d’assureurs retiennent aussi les dégâts constatés sur d’autres bâtiments du voisinage comme preuve de la tempête. Vérifiez les conditions de votre garantie et signalez dans votre déclaration les dégâts subis par vos voisins.
Un artisan a sonné chez moi après la tempête : que faire ?
Ne le laissez pas monter sur le toit et ne signez rien sur le moment. Demandez un devis écrit avec le numéro SIRET, vérifiez l’entreprise, et comparez avec le devis d’un couvreur que vous aurez vous-même appelé. Si vous avez déjà signé, vous disposez de 14 jours pour vous rétracter.
Informations à jour au 9 octobre 2026. Les garanties, les franchises et les délais dépendent de votre contrat : reportez-vous à ses conditions générales.